Từ ngày 01/07/2026, đối với thu nhập từ tiền lương, tiền công, tổ chức, cá nhân trả thu nhập thực hiện khai thuế TNCN theo quý theo quy định tại Điều 22 Thông tư 89/2026/TT-BTC.
Theo đó, doanh nghiệp trả tiền lương, tiền công cho người lao động không còn xác định kỳ khai thuế TNCN theo tháng hay quý dựa trên kỳ khai thuế GTGT như quy định trước đây. Doanh nghiệp thực hiện khai số thuế TNCN đã khấu trừ của người lao động theo quý.
Như vậy, đối với thuế TNCN từ tiền lương, tiền công, kỳ khai thuế hiện hành được xác định như sau:
- Khai thuế TNCN: theo quý.
- Không thực hiện khai theo tháng đối với trường hợp thông thường.
Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định số 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
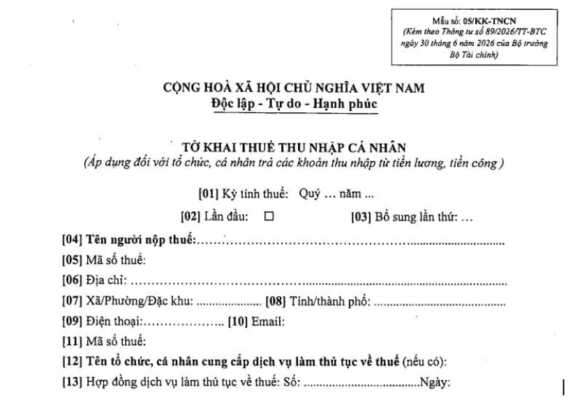
Cụ thể, mẫu 05 KK TNCN tờ khai thuế TNCN theo quý áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công từ 01/07/2026 ban hành kèm theo Thông tư 89/2026 có dạng như sau:
- Hướng dẫn điền các chỉ tiêu từ [24] đến [45]
[24] Tổng thu nhập được miễn trong kỳ: Ghi tổng số thu nhập được miễn thuế trong kỳ.
Được xác định theo công thức:
[24] = [25] + [26] + [27] + [28]
[25] Theo quy định của Hợp đồng dầu khí: Ghi số thu nhập được miễn thuế theo quy định của Hợp đồng dầu khí.
[26] Từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo: Ghi số thu nhập được miễn thuế từ hoạt động khoa học, công nghệ và đổi mới sáng tạo theo quy định.
[27]Thu nhập của chuyên gia hỗ trợ khởi nghiệp sáng tạo theo quy định: Ghi thu nhập được miễn thuế của chuyên gia hỗ trợ khởi nghiệp sáng tạo thuộc diện được miễn.
[28] Thu nhập được miễn khác: Thu nhập được miễn thuế khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
[29] Tổng thu nhập chịu thuế trả cho cá nhân thuộc diện phải khấu trừ thuế: Ghi tổng thu nhập chịu thuế của các cá nhân thuộc diện phải khấu trừ thuế trong kỳ.
Được xác định theo công thức:
[29] = [30] + [31]
[30] Cá nhân cư trú: Ghi tổng thu nhập chịu thuế trả cho cá nhân cư trú thuộc diện phải khấu trừ thuế.
[31] Cá nhân không cư trú: Ghi tổng thu nhập chịu thuế trả cho cá nhân không cư trú thuộc diện phải khấu trừ thuế.
[32] Thu nhập tính thuế: Ghi tổng thu nhập tính thuế sau khi xác định theo quy định.
Được xác định theo công thức:
[32] = [29] − [13] − [34]
[33] Cá nhân cư trú: Ghi thu nhập tính thuế của cá nhân cư trú.
[34] Cá nhân không cư trú: Ghi thu nhập tính thuế của cá nhân không cư trú.
[35] Số thuế thu nhập cá nhân phải khấu trừ trong kỳ: Ghi tổng số thuế TNCN phải khấu trừ đối với các khoản thu nhập chi trả trong kỳ.
[36] Số thuế được miễn trong kỳ: Ghi tổng số thuế được miễn theo quy định.Trường hợp miễn thuế đối với cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao
[37] Tổng thu nhập của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao thuộc trường hợp được miễn thuế: Ghi tổng thu nhập thuộc diện được miễn thuế của các cá nhân đáp ứng điều kiện.
[38] Số thuế được miễn của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao: Ghi số thuế TNCN được miễn tương ứng với chỉ tiêu [37].
[39] Tổng thu nhập của cá nhân là nhân lực công nghệ cao thuộc trường hợp được miễn thuế: Ghi tổng thu nhập của cá nhân công nghệ cao được miễn thuế theo quy định.
[40] Số thuế được miễn của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược: Ghi số thuế TNCN được miễn tương ứng.
[41] Số thuế được miễn khác theo quy định: Ghi các khoản thuế TNCN được miễn khác theo quy định của pháp luật.
[42] Tổng số thuế thu nhập cá nhân đã khấu trừ: Ghi tổng số thuế TNCN đã thực tế khấu trừ trong kỳ.
Được xác định theo công thức:
[42] = [43] + [44]
[43] Cá nhân cư trú: Ghi số thuế đã khấu trừ của cá nhân cư trú.
[44] Cá nhân không cư trú: Ghi số thuế đã khấu trừ của cá nhân không cư trú.
[45] Trong đó: Tổng số thuế thu nhập cá nhân đã khấu trừ trên tiền phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động
Ghi riêng số thuế TNCN đã khấu trừ đối với khoản thu nhập từ tiền phí mua bảo hiểm nêu trên.
Để được tư vấn, giải đáp thắc mắc và báo giá cụ thể, vui lòng liên hệ ngay để được hỗ trợ trực tiếp:
 Hotline mua hàng: (Mrs Trang): 0888.162.656 – (Mrs Đinh Trang): 0915.873.088 – (Mrs Mai): 0357.162.222
Tham gia vào group, fanpage dưới đây để nhận được các thông tin mới nhất:
 Facebook:
https://www.facebook.com/profile.php?id=100063524231503;
https://www.facebook.com/profile.php?id=100071028927082;
https://www.facebook.com/chukysovn.net/
 Group:
https://www.facebook.com/groups/800142297731231

